Table of Contents
Introduction : The Millionaire Next Door Summary in Hindi
जब हम “करोड़पति” (Millionaire) शब्द सुनते हैं, तो हमारे दिमाग में चमचमाती स्पोर्ट्स कारें, आलीशान पेंटहाउस, महंगे डिजाइनर कपड़े और भव्य पार्टियाँ घूमने लगती हैं। लेकिन क्या सच में ज्यादातर अमीर लोग इसी तरह रहते हैं? थॉमस जे. स्टेनली और विलियम डी. डैंको की लिखी कालजयी किताब The Millionaire Next Door (द मिलियनेयर नेक्स्ट डोर) हमारी इस गलतफहमी को पूरी तरह तोड़ देती है।
20 से अधिक वर्षों के गहन शोध और वास्तविक करोड़पतियों के साक्षात्कारों पर आधारित यह पुस्तक साबित करती है कि असली अमीर दिखावे से कोसों दूर रहते हैं। वे अक्सर आपके पड़ोस में एक साधारण से घर में रहने वाले, सामान्य कार चलाने वाले और किफायती जीवन जीने वाले लोग होते हैं। यह किताब वित्तीय अनुशासन, मितव्ययिता और संपत्ति निर्माण की सच्चाई को वैज्ञानिक और सांख्यिकीय रूप से उजागर करती है।
Book Details
| विवरण | जानकारी |
| मूल शीर्षक | The Millionaire Next Door: The Surprising Secrets of America’s Wealthy |
| लेखक | Thomas J. Stanley & William D. Danko |
| प्रकाशन वर्ष | 1996 |
| मूल भाषा | अंग्रेज़ी (उपलब्ध हिंदी संस्करण) |
| शैली (Genre) | Personal Finance / Wealth Management / Economics / Non-Fiction |
| पेज संख्या | लगभग 250–270 पृष्ठ (विभिन्न संस्करणों के अनुसार) |
Author
डॉ. थॉमस जे. स्टेनली (1944–2015) और डॉ. विलियम डी. डैंको दोनों प्रख्यात शोधकर्ता और बिजनेस प्रोफेसर रहे हैं।
- डॉ. थॉमस जे. स्टेनली: वे जॉर्जिया स्टेट यूनिवर्सिटी में मार्केटिंग के प्रोफेसर थे और उन्होंने अमीरों के व्यवहार और जीवनशैली पर व्यापक शोध किया। उन्होंने आगे चलकर Stop Acting Rich और The Millionaire Mind जैसी लोकप्रिय पुस्तकें भी लिखीं।
- डॉ. विलियम डी. डैंको: वे यूनिवर्सिटी एट अल्बानी (State University of New York) में मार्केटिंग विभाग के मानद प्रोफेसर और पूर्व अध्यक्ष हैं। उन्होंने दशकों तक उपभोक्ता व्यवहार और वित्तीय निर्णय लेने की आदतों का अध्ययन किया है।
इन दोनों लेखकों ने किसी कयास या कल्पना के आधार पर नहीं, बल्कि सैकड़ों वास्तविक करोड़पतियों के साक्षात्कार, टैक्स रिकॉर्ड और वित्तीय आदतों के बड़े डेटासेट का विश्लेषण करके यह पुस्तक लिखी।
Full Hindi Summary
The Millionaire Next Door का केंद्रीय विचार यह है कि धन (Wealth) वह नहीं है जो आप खर्च करते हैं, बल्कि धन वह है जो आप बचाते हैं और निवेश करते हैं। उच्च आय (High Income) होना और धनी (Wealthy) होना दो पूरी तरह अलग बातें हैं।
लेखक समाज को दो मुख्य श्रेणियों में विभाजित करते हैं:
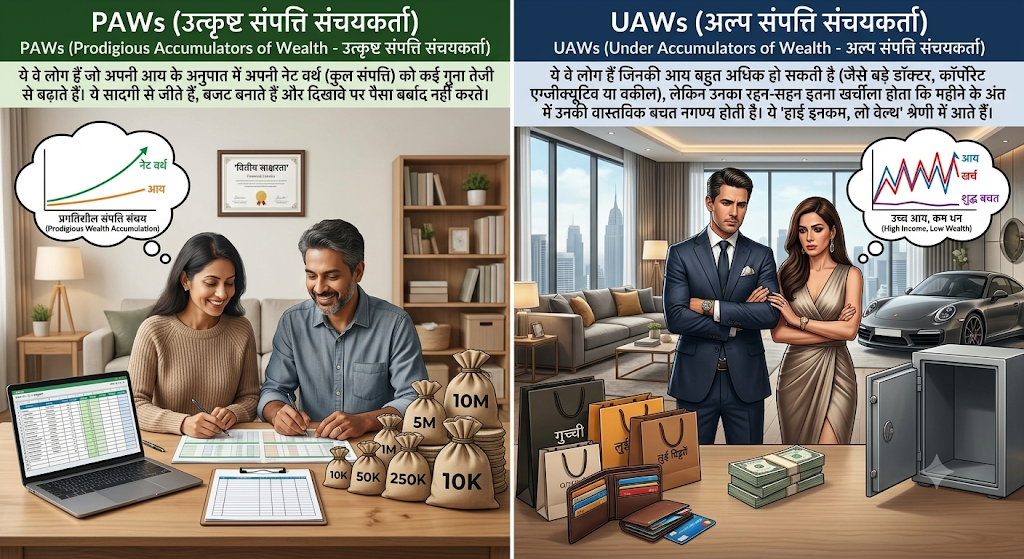
- PAWs (Prodigious Accumulators of Wealth – उत्कृष्ट संपत्ति संचयकर्ता): ये वे लोग हैं जो अपनी आय के अनुपात में अपनी नेट वर्थ (कुल संपत्ति) को कई गुना तेजी से बढ़ाते हैं। ये सादगी से जीते हैं, बजट बनाते हैं और दिखावे पर पैसा बर्बाद नहीं करते।
- UAWs (Under Accumulators of Wealth – अल्प संपत्ति संचयकर्ता): ये वे लोग हैं जिनकी आय बहुत अधिक हो सकती है (जैसे बड़े डॉक्टर, कॉर्पोरेट एग्जीक्यूटिव या वकील), लेकिन उनका रहन-सहन इतना खर्चीला होता है कि महीने के अंत में उनकी वास्तविक बचत नगण्य होती है। ये ‘हाई इनकम, लो वेल्थ’ श्रेणी में आते हैं।
शोध से पता चलता है कि 80% से अधिक करोड़पति पहली पीढ़ी के अमीर (First-Generation Rich) हैं। उन्हें कोई पैतृक संपत्ति नहीं मिली थी। उनकी सफलता का राज कोई लॉटरी या अचानक मिला मुनाफा नहीं, बल्कि नियमित बजट बनाना, सादा जीवन जीना, समझदारी से निवेश करना और अपने बच्चों को आत्मनिर्भर बनाना है।
Chapter-wise Summary
1. Meet the Millionaire Next Door (पड़ोस के करोड़पति से मिलिए)
इस शुरुआती अध्याय में औसत अमेरिकी करोड़पति की प्रोफाइल पेश की गई है। वह अक्सर एक सामान्य, अन-ग्लैमरस व्यवसाय का मालिक होता है (जैसे वेल्डिंग ठेकेदार, पेविंग कंपनी या थोक व्यापारी)। वह कभी महंगी डिजाइनर घड़ियाँ नहीं पहनता, पुरानी या साधारण गाड़ियाँ चलाता है और अपनी आय के 80% से भी कम हिस्से पर गुजर-बसर करता है।
2. Frugal Frugal Frugal (मितव्ययिता, मितव्ययिता, मितव्ययिता)
अमीरों का सबसे बड़ा हथियार उनकी मितव्ययिता (Frugality) है। लेखक बताते हैं कि अधिकांश करोड़पति अपने घर के बजट पर कड़ा नियंत्रण रखते हैं। वे डिस्काउंट कूपन का उपयोग करने या सेल से खरीदारी करने में शर्म महसूस नहीं करते। वे जानते हैं कि रक्षात्मक वित्तीय खेल (डिफेंस यानी कम खर्च करना) उतना ही महत्वपूर्ण है जितना आक्रामक खेल (ऑफेंस यानी ज्यादा कमाना)।
3. Time, Energy, and Money (समय, ऊर्जा और धन)
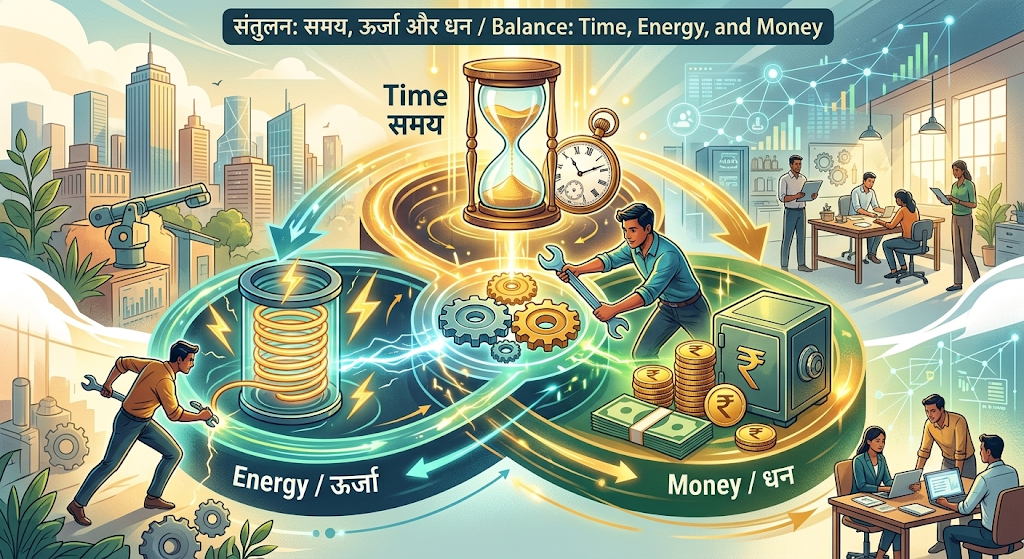
करोड़पति अपनी ऊर्जा और समय का प्रबंधन ठीक वैसे ही करते हैं जैसे वे अपने पैसों का करते हैं। PAWs हर महीने अपने व्यक्तिगत निवेश, बजट और टैक्स प्लानिंग के लिए UAWs की तुलना में दोगुना समय समर्पित करते हैं। वे वित्तीय सलाहकारों का चयन बहुत सावधानी से करते हैं और अपने पोर्टफोलियो की निरंतर समीक्षा करते हैं।
4. You Aren’t What You Drive (आपकी पहचान आपकी कार नहीं है)
यह अध्याय कारों के प्रति लोगों के भ्रम को तोड़ता है। समाज सोचता है कि अमीर लोग नई लेक्सस, मर्सिडीज या बीएमडब्ल्यू चलाते हैं। इसके विपरीत, वास्तविक करोड़पति अक्सर 2-3 साल पुरानी प्रयुक्त (Used) गाड़ियाँ खरीदते हैं या साधारण ब्रांड्स (जैसे टोयोटा, फोर्ड) की गाड़ियाँ बिना लीज पर लिए कैश में खरीदते हैं और उन्हें कई वर्षों तक चलाते हैं।
5. Economic Outpatient Care (आर्थिक बाह्य-रोगी देखभाल – EOC)
यह पुस्तक का सबसे आंखें खोलने वाला अध्याय है। यहाँ लेखक बताते हैं कि कैसे अमीर माता-पिता अपने वयस्क बच्चों को लगातार आर्थिक मदद (गिफ्ट, मकान के लिए पैसे, बच्चों की स्कूल फीस) देकर अनजाने में उन्हें कमजोर और गैर-जिम्मेदार बना देते हैं। जो बच्चे लगातार इस तरह की आर्थिक मदद पर निर्भर रहते हैं, वे कभी खुद संपत्ति नहीं बना पाते।
6. Affirmative Action, Family Style (पारिवारिक शैली और वित्तीय परवरिश)
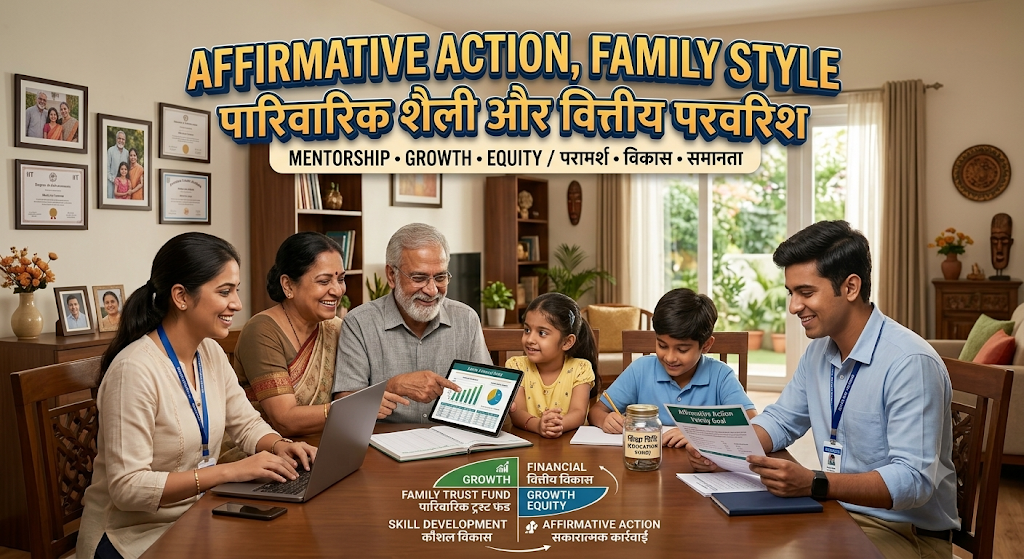
अमीर माता-पिता अपने बच्चों को किस तरह वित्तीय मूल्य सिखाते हैं? लेखक बताते हैं कि सफल माता-पिता अपने बच्चों के सामने अपनी असली संपत्ति का ढिंढोरा नहीं पीटते। वे बच्चों को यह नहीं बताते कि परिवार कितना अमीर है, ताकि बच्चे अपनी योग्यता, अनुशासन और कड़ी मेहनत के दम पर आगे बढ़ें।
7. Find Your Niche (अपनी सही जगह पहचानें)
अमीर लोगों के आसपास काम करने वाले पेशेवर (जैसे टैक्स एकाउंटेंट, एस्टेट प्लानर वकील, स्पेशलाइज्ड डेंटिस्ट आदि) भारी पैसा कमाते हैं। यदि आप खुद बहुत अमीर नहीं हैं, तो अमीरों को आवश्यक सेवाएं देकर आप तेजी से संपत्ति का निर्माण कर सकते हैं।
8. Jobs: Millionaires Versus Heirs (नौकरियां: करोड़पति बनाम वारिस)
स्व-निर्मित करोड़पति अपने बच्चों को पारंपरिक और उच्च कौशल वाले व्यवसायों (जैसे कानून, चिकित्सा, अकाउंटेंसी) में जाने की सलाह देते हैं, क्योंकि बदलते आर्थिक दौर में व्यवसाय की तुलना
में व्यक्तिगत हुनर अधिक सुरक्षित रहता है।
10 Key Lessons
- Wealth ≠ Income (धन और आमदनी एक नहीं हैं): आपकी नेट वर्थ यह तय नहीं करती कि आप कितना कमाते हैं, बल्कि यह तय करती है कि आप कितना बचाते हैं और निवेश करते हैं।
- Live Below Your Means (अपनी हैसियत से कम में जिएं): कभी भी अपनी पूरी आय को खर्च न करें वास्तविक वित्तीय सुरक्षा केवल तभी मिलती है जब आपकी जीवनशैली आपकी कमाई से काफी नीचे हो।
- Budgeting is Non-Negotiable (बजट बनाना अनिवार्य है): बिना बजट के संपत्ति बनाना ऐसा है जैसे बिना स्टीयरिंग के गाड़ी चलाना। हर पैसे का हिसाब रखें।
- Beware of Hyper-Consumerism (अति-उपभोक्तावाद से बचें): समाज को प्रभावित करने के लिए महंगी चीजें (घड़ी, कपड़े, गैजेट्स) खरीदना UAW बनने का सबसे तेज रास्ता है।
- Net Worth Calculation Formula (नेट वर्थ का मानक फॉर्मूला): आपकी अपेक्षित नेट वर्थ कम से कम होनी चाहिए:
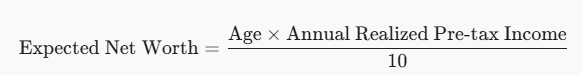
यदि आपकी नेट वर्थ इससे दोगुनी है, तो आप PAW हैं; यदि आधी है, तो आप UAW हैं।
- Invest in Appreciating Assets (बढ़ने वाली संपत्तियों में लगाएं): करोड़पति अपना पैसा उन चीजों में लगाते हैं जिनकी कीमत समय के साथ बढ़ती है (स्टॉक्स, रियल एस्टेट, व्यवसाय), न कि घटती हुई संपत्तियों (कारों, गैजेट्स) में।
- Avoid Economic Outpatient Care (बच्चों को आत्मनिर्भर बनाएं): बच्चों को बार-बार आर्थिक बैसाखी देना उन्हें स्थायी रूप से वित्तीय रूप से अक्षम बना देता है।
- Time is Financial Capital (समय का सही निवेश): शेयर बाजार, टैक्स और निवेश के विकल्पों का अध्ययन करने में समय बिताएं।
- Financial Independence over High Status (हैसियत से बढ़कर आजादी): समाज में ‘अमीर दिखने’ की तुलना में बैंक में ‘वास्तविक वित्तीय स्वतंत्रता’ होना कहीं अधिक सुकून देता है।
- First-Generation Discipline (अनुशासन ही मूल पूंजी है): 80% अमीर खुद अपने दम पर बनते हैं। अनुशासन, मेहनत और दृढ़ संकल्प किसी भी बड़ी पैतृक संपत्ति से अधिक शक्तिशाली हैं।
Practical Examples (भारतीय संदर्भ में)
- कार खरीदने का निर्णय:
- UAW मानसिकता: 15 लाख रुपये का सालाना पैकेज मिलते ही 20 लाख रुपये की लग्जरी एसयूवी 7 साल के लोन और भारी ईएमआई पर खरीदना, सिर्फ पड़ोसियों को प्रभावित करने के लिए।
- PAW मानसिकता: एक व्यावहारिक 8-10 लाख की सेडान या अच्छी कंडीशन वाली सेकंड-हैंड कार लेना, उसे 8-10 साल तक चलाना और बची हुई ईएमआई की रकम को इंडेक्स फंड्स में निवेश करना।
- पैरेंटिंग और बच्चों का खर्च:
- UAW मानसिकता: वयस्क बेटे/बेटी को हर महीने खर्चे के पैसे देना, उनकी शादी या घर की डाउन पेमेंट का पूरा बोझ खुद उठाना जिससे माता-पिता का रिटायरमेंट फंड खाली हो जाए।
- PAW मानसिकता: बच्चों को उत्कृष्ट शिक्षा और वित्तीय अनुशासन सिखाना, लेकिन कॉलेज के बाद उन्हें अपने खर्चे, बजट और करियर की जिम्मेदारी खुद उठाने देना।
Quotes Explained
“Wealth is more often the result of a lifestyle of hard work, perseverance, planning, and, most of all, self-discipline, than it is of large amounts of luck.”
(धन भाग्य का परिणाम होने के बजाय कड़ी मेहनत, लगन, योजना और सबसे बढ़कर आत्म-अनुशासन की जीवनशैली का परिणाम होता है।)
यह उद्धरण स्पष्ट करता है कि अमीर बनने के लिए किसी चमत्कार की प्रतीक्षा करने की आवश्यकता नहीं है। यदि आप दैनिक जीवन में वित्तीय अनुशासन बनाए रखते हैं, तो धन अपने आप संचित होने लगता है।
“Whatever your income, always live below your means.”
(आपकी आय चाहे जो भी हो, हमेशा अपनी हैसियत से कम में जीवन यापन करें।)
यदि आपकी आय 1 लाख रुपये महीना है और आप 95,000 खर्च कर देते हैं, तो आप कभी अमीर नहीं बनेंगे। लेकिन यदि आप 50,000 कमाकर 30,000 में जीते हैं और 20,000 निवेश करते हैं, तो आपकी नेट वर्थ तेजी से बढ़ेगी।
“If you want to be rich, stop acting rich.”
(यदि आप वास्तव में अमीर बनना चाहते हैं, तो अमीर होने का नाटक करना बंद कर दें।)
दिखावा अमीरी का सबसे बड़ा दुश्मन है। ब्रांडेड कपड़े, महंगे क्लबों की सदस्यता और सोशल मीडिया पर स्टेटस सिंबल की होड़ व्यक्ति को अंदर से खोखला कर देती है।
Who Should Read
- युवा कामकाजी पेशेवर (20s और 30s): जो अभी करियर की शुरुआत में हैं और ‘सैलरी हाइक’ के साथ लाइफस्टाइल इन्फ्लेशन के जाल में फंसने से बचना चाहते हैं।
- माता-पिता: जो यह समझना चाहते हैं कि बच्चों को आर्थिक रूप से आत्मनिर्भर और अनुशासित कैसे बनाया जाए बिना उन्हें बिगाड़े।
- उच्च आय वर्ग वाले (High Earners): डॉक्टर, इंजीनियर, सीए या कॉर्पोरेट कर्मचारी जो कमाते तो बहुत हैं लेकिन महीने के अंत में बचत न होने से परेशान रहते हैं।
- स्वरोजगारी और छोटे व्यापारी: जो यह जानना चाहते हैं कि अपने व्यवसाय से लगातार व्यक्तिगत संपत्ति का निर्माण कैसे किया जाए।
Pros & Cons
Pros (सकारात्मक पहलू):
- डेटा और सांख्यिकी पर आधारित: किताब किसी लेखक की निजी राय नहीं, बल्कि ठोस शोध और वास्तविक आंकड़ों पर आधारित है।
- आंखें खोलने वाला विश्लेषण: यह समाज के ‘अमीरी’ के झूठे भ्रम को जड़ से उखाड़ फेंकती है।
- व्यावहारिक सूत्र: अपेक्षित नेट वर्थ का सूत्र (Age * Income / 10) आत्म-मूल्यांकन के लिए एक शानदार पैमाना देता है।
Cons (सीमाएं):
- अत्यधिक आंकड़े और सारणियां: कई अध्यायों में बहुत अधिक सांख्यिकीय डेटा और तालिकाओं का प्रयोग किया गया है, जो सामान्य पाठकों को थोड़ा धीमा या उबाऊ लग सकता है।
- 1990 के दशक का अमेरिकी संदर्भ: उदाहरण, टैक्स नीतियां और कारों के ब्रांड 1990 के दशक के अमेरिका पर आधारित हैं, हालांकि उनके मूल सिद्धांत आज भी वैश्विक स्तर पर प्रासंगिक हैं।
- अति-मितव्ययिता का जोखिम: कई बार पुस्तक जीवन के वर्तमान आनंद को पूरी तरह छोड़कर अत्यधिक कंजूसी की वकालत करती हुई प्रतीत होती है।
FAQs
Q1: क्या कम सैलरी वाला व्यक्ति भी ‘द मिलियनेयर नेक्स्ट डोर’ बन सकता है?
हाँ। किताब स्पष्ट रूप से साबित करती है कि अधिक आय की तुलना में उच्च बचत दर (Savings Rate) और निवेश की निरंतरता संपत्ति निर्माण में अधिक महत्वपूर्ण भूमिका निभाती है।
Q2: PAW और UAW में सबसे बड़ा अंतर क्या है?
PAW (उत्कृष्ट संपत्ति संचयकर्ता) अपनी संपत्ति को बढ़ाने के लिए बजट बनाते हैं और दिखावे पर खर्च नहीं करते। UAW (अल्प संचयकर्ता) उच्च जीवन स्तर और हैसियत दिखाने के चक्कर में अपनी अधिकांश आय खर्च कर देते हैं।
Q3: EOC (Economic Outpatient Care) बच्चों को कैसे नुकसान पहुँचाती है?
जब माता-पिता वयस्क बच्चों को बार-बार पैसे देते रहते हैं, तो बच्चों में जोखिम लेने, बजट बनाने और विपरीत परिस्थितियों से निपटने की क्षमता समाप्त हो जाती है। वे उपभोग के आदी हो जाते हैं, निवेश के नहीं।
Similar Books
- The Psychology of Money — Morgan Housel (यह पुस्तक भी यही सिखाती है कि धन का संबंध आपकी बुद्धिमत्ता से ज्यादा आपके व्यवहार से है)।
- The Richest Man in Babylon — George S. Clason (प्राचीन बेबिलोन की कहानियों के माध्यम से 10% बचत और मितव्ययिता के नियम)।
- Your Money or Your Life — Vicki Robin & Joe Dominguez (पैसों को केवल मुद्रा नहीं, बल्कि अपने जीवन की जीवन-ऊर्जा के रूप में देखने की दृष्टि देने वाली किताब)।
Conclusion
The Millionaire Next Door हमें यह सिखाती है कि असली अमीरी बैंक बैलेंस, निवेश पोर्टफोलियो और वित्तीय स्वतंत्रता में होती है, न कि महंगी कारों और ब्रांडेड जूतों में। यदि आप अमीर बनना चाहते हैं, तो आपको अमीर दिखना बंद करना होगा। वित्तीय सफलता कोई जादू नहीं, बल्कि अपनी आमदनी से कम खर्च करने, लगातार निवेश करने और समय के साथ चुपचाप अपनी संपत्ति का निर्माण करने का स्वाभाविक परिणाम है।